Duas cotações de seguro podem oferecer proteções diferentes. Antes de usar um preço no orçamento do carro, identifique veículo, perfil e condições por trás daquele valor.
Neste guia: Cotações com coberturas, franquias, prêmio e forma de pagamento identificados.
PRIMEIRO MÊS COM O CARRO: DESPESAS ALÉM DA PRESTAÇÃO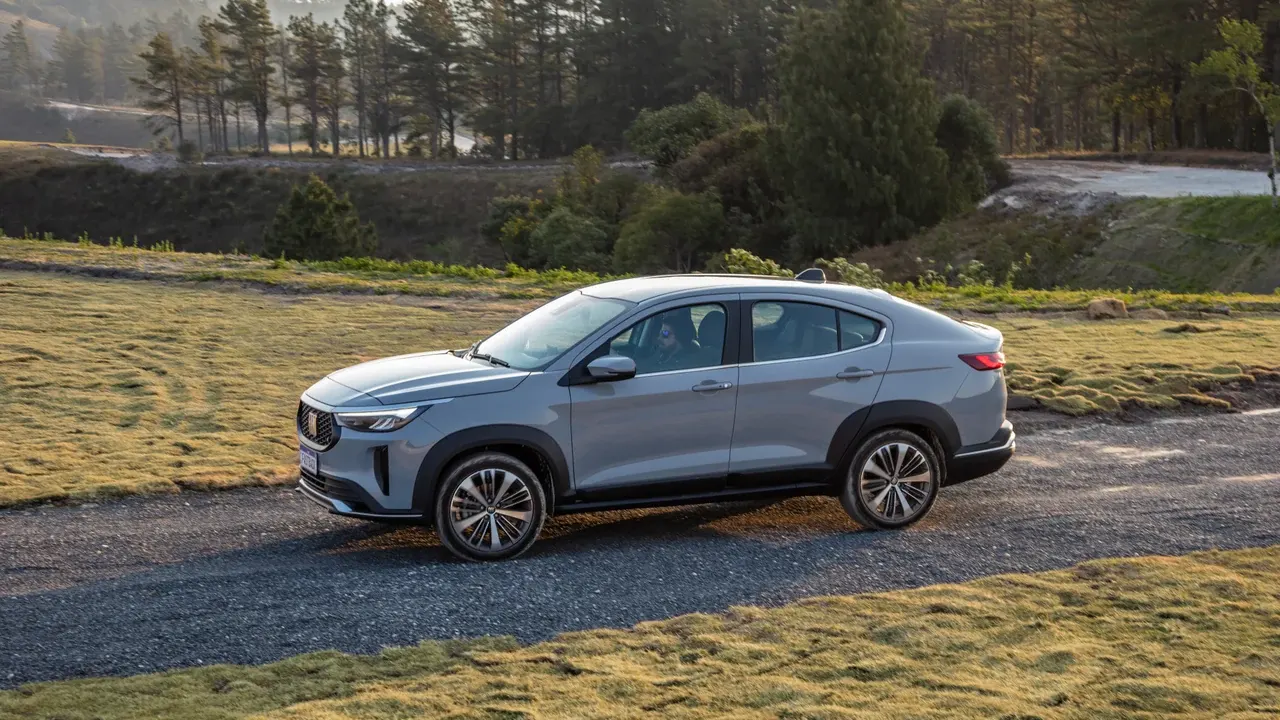
Foto: Fiat / Divulgação.
Unidade, uso e coberturas cotadas
Informe versão e utilização de forma correta e guarde a data da proposta. Cotação para outro carro, endereço ou rotina não é preço confirmado para sua compra.
Se mudar a unidade escolhida, atualize a consulta antes de marcar o seguro como despesa resolvida. A foto do modelo não substitui os dados necessários à seguradora.
Leia coberturas, limites, franquias, exclusões e serviços nos documentos. Pergunte pelas situações específicas que deseja compreender.
Prêmio menor com condições diferentes não é simplesmente o mesmo produto mais barato. Não suponha que um serviço oferecido pela loja substitui uma apólice de seguro ou que a descrição verbal contém todas as condições.
Compare a cotação com as orientações da Susep sobre seguro de automóveis. Leia coberturas, franquias e condições da apólice, sem transferir o preço de outro perfil.
Para a decisão relacionada, consulte nosso guia sobre primeiro mês com o carro. Guarde as observações deste carro junto da comparação para distinguir documento, orçamento e verificação concluída.
Use a mesma unidade, condutor, utilização e dados solicitados para pedir cotações comparáveis. Uma mudança em qualquer desses elementos pode alterar a proposta e impedir uma comparação direta. Registre a data e o documento de cada oferta. Evite decidir com base numa publicidade que não descreve sua situação: o que você precisa comparar é a proposta concreta, com as condições que efetivamente serão contratadas.
Coloque coberturas, limites, franquias e assistência em linhas separadas. Duas ofertas com prêmio semelhante podem responder a situações diferentes. Pergunte o que cada condição significa para o uso que pretende e confira a explicação na documentação. Uma parcela pequena não informa sozinha o custo anual nem a participação prevista numa ocorrência. Não preencha essa diferença com uma suposição de que tudo deve estar incluído.
Prêmio, franquias e forma de pagamento
Anote calendário e encargos informados na proposta. Separe provisão mensal no orçamento das datas de cobrança da seguradora.
Se reservar dinheiro para uma obrigação não mensal, evite somar o mesmo valor duas vezes. Essa organização ajuda a comparar custo e fluxo de caixa sem transformar uma estimativa em uma contratação já concluída.
Verifique condições aplicáveis à operação com seguradora e financiador, se houver. Consulte a SUSEP para orientação de consumidores e identificação de canais.
Confirme vigência e documentos antes de presumir que a unidade comprada já está protegida. Guarde contatos e condições; esta página não determina a cobertura ideal nem promete indenização numa situação específica.
Imagine duas cotações fictícias: uma exige R$ 200 a menos de prêmio, mas apresenta uma franquia maior para determinada cobertura. Isso não torna automaticamente nenhuma delas melhor. A escolha precisa considerar qual proteção você busca, o compromisso que pode assumir e as condições documentadas. O exemplo mostra uma troca entre elementos do contrato, sem estimar a chance de um sinistro nem recomendar uma cobertura padronizada para todos.
Antes de contar com a proteção, confirme documentação, vigência e condições aplicáveis à proposta. Uma conversa de cotação e a contratação concluída não são a mesma etapa. Guarde respostas escritas, documentos e canais de atendimento. A orientação oficial ajuda a entender conceitos; somente os documentos do produto e do caso concreto permitem saber qual proteção foi contratada, como solicitá-la e o que permaneceu fora.
Prêmio, cobertura e franquia são perguntas diferentes
| Ponto | O que reunir | Como interpretar |
|---|---|---|
| Cobertura | Riscos, limites e exclusões | Compare proteções de mesmo alcance. |
| Franquia | Participação prevista nas condições | Leia quando e como ela se aplica. |
| Cotação | Perfil, uso e unidade identificados | Preço de outro perfil não é sua proposta. |
Um seguro mais barato com franquia diferente
Caso fictício: a proposta A custa R$ 2.400 por ano e prevê uma franquia de R$ 4 mil em determinada cobertura; a B custa R$ 2.800 e prevê R$ 2.500 nessa mesma situação. Os valores ilustram duas linhas da comparação, sem reproduzir um produto ou definir qual é melhor.
Antes da conta, confirme que riscos cobertos, limites, assistência, perfil e unidade são comparáveis. A franquia não deve ser somada automaticamente ao prêmio como gasto certo, nem aplicada a qualquer evento. Seu funcionamento depende dos documentos da cobertura.
Como relacionar proteção e dinheiro disponível
Se o evento abrangido ocorrer, verifique o desembolso previsto no contrato e se você consegue enfrentá-lo no calendário. Uma economia de R$ 400 no prêmio não encerra essa discussão; diferenças de cobertura podem ser ainda mais relevantes.
O que você leva desta leitura
Cotações com coberturas, franquias, prêmio e forma de pagamento identificados.
- Prêmio escolhido
- Datas das parcelas
- Franquia registrada separadamente.
Leve o pagamento do prêmio ao orçamento do primeiro mês. Mantenha a franquia identificada como compromisso de uma situação específica, sem somá-la como se fosse uma cobrança mensal certa.