Uma parcela menor pode vir acompanhada de mais tempo de dívida. Compare principal, CET, calendário completo e período em que pretende ficar com o carro antes de escolher pelo valor mensal.
Neste guia: A diferença entre prestação, quantidade de pagamentos e soma das parcelas dos prazos comparados.
FINANCIAMENTO DE CARRO: COMO COMPARAR CET, PARCELAS E CUSTO TOTAL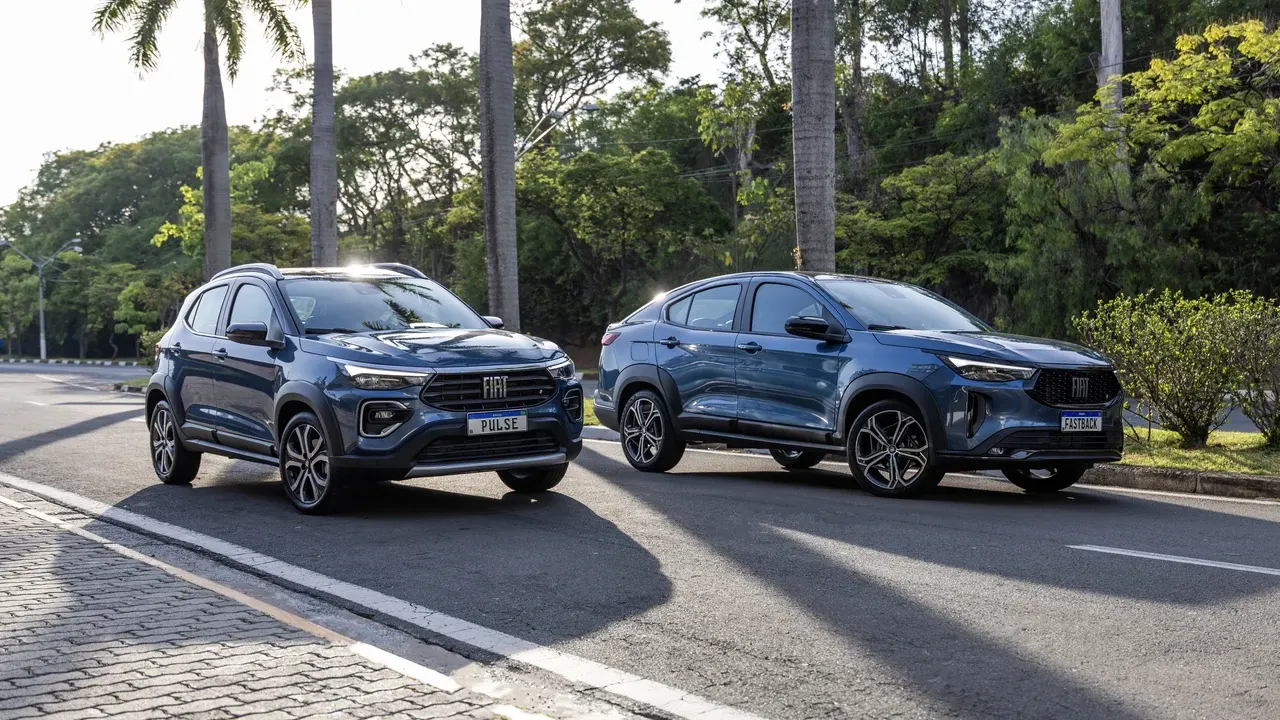
Foto: Fiat / Divulgação.
Mesmo carro, entrada e composição
Peça duas propostas para a mesma unidade, preço e entrada. Confira se a mudança de prazo também altera juros ou serviços.
Guarde os documentos completos, não apenas duas capturas de parcelas. Quando vários componentes mudam, a diferença precisa ser descrita; não basta dizer que um prazo é melhor sem explicar o restante.
Veja os cuidados na contratação de crédito, segundo o Banco Central e confira o CET junto do prazo, dos pagamentos e da composição das propostas.
Registre quantidade, valor e datas das parcelas, além de uma obrigação final diferente se existir.
Compare o total informado e pagamentos iniciais separados. Somar desembolsos organiza o calendário, mas não reconstrói o CET a partir de um anúncio nem inclui automaticamente itens que não foram apresentados na proposta.
Para a decisão relacionada, consulte nosso guia sobre trocar um carro financiado. Guarde as observações deste carro junto da comparação para distinguir documento, orçamento e verificação concluída.
Leia a proposta até o último vencimento e anote quando pretende manter ou substituir o veículo. Um prazo longo pode mudar a relação entre o tempo de uso planejado e o tempo da dívida. Se você imagina vender antes do final, precisará verificar a obrigação na data da operação; não calcule automaticamente esse resultado subtraindo parcelas pagas do principal inicial. Peça a informação pertinente ao credor quando essa decisão se aproximar.
Use uma comparação aritmética fictícia para enxergar a dimensão do prazo. Quarenta e oito pagamentos de R$ 1.200 somam R$ 57.600; sessenta de R$ 1.050 somam R$ 63 mil. A parcela menor acompanha R$ 5.400 a mais nessa soma e mais doze vencimentos. O exemplo não calcula CET nem representa uma oferta de mercado; demonstra apenas por que o calendário completo precisa acompanhar o valor mensal.
Venda antes do término e saldo de quitação
Se pretende trocar de veículo durante o contrato, pergunte como obter saldo para quitação e quais condições se aplicam.
Um preço futuro de revenda não está confirmado hoje. Antes de uma troca, compare um saldo atualizado com uma oferta real pela unidade; estimativa de mercado não é compromisso de pagamento de um comprador.
Coloque seguro, combustível e manutenção ao lado da parcela. Se alongar o prazo é a única maneira de a conta parecer viável, monte um cenário separado com outro preço de carro.
Alterar prazo e alterar preço são decisões diferentes. Esta página não define um prazo ideal para todo comprador; mantém visíveis pagamento atual e duração do compromisso.
Durante os meses adicionais, também continua o uso do carro. Prepare combustível, seguro e manutenção com as referências da unidade e suas condições de utilização. A dívida é uma linha do orçamento, não o orçamento inteiro. Se a prestação só cabe porque o plano considera despesas de utilização iguais a zero ou adia um gasto já conhecido, reveja o preço e as condições antes de tratar o prazo maior como solução concluída.
Compare também uma unidade de preço menor que atenda à mesma tarefa. Isso permite verificar se o problema está no prazo ou no nível de compra pretendido. Peça propostas equivalentes e mostre principal, CET, calendário e total previsto. A escolha final pode envolver uma troca entre desembolso mensal e duração, mas essa troca precisa estar explícita. Não apresente a menor prestação como vencedor automático sem dizer o compromisso que ela mantém.
Menos por mês pode ser mais por mais tempo
| Ponto | O que reunir | Como interpretar |
|---|---|---|
| Base | Mesma entrada e capital | Sem base equivalente, a diferença tem outra origem. |
| Meses | Número de pagamentos e término | Prazo maior mantém o compromisso por mais tempo. |
| Total | Parcelas, entrada e valores separados | Leia a soma junto com CET e condições. |
Doze meses adicionais para reduzir a prestação
Exemplo fictício, com a mesma entrada: 36 parcelas de R$ 1.400 somam R$ 50.400; 48 de R$ 1.150 somam R$ 55.200. A segunda reduz a saída mensal em R$ 250, mas acrescenta R$ 4.800 nesses pagamentos e mantém 12 meses de compromisso. A conta não calcula CET.
Confira se principal, produtos, datas e demais condições são realmente comparáveis. Se mudaram, explique cada diferença antes de atribuir o resultado só ao prazo. O exemplo serve para interpretar uma proposta escrita, não para prever taxa ou aprovação.
Compare a soma dos pagamentos
Valores iniciais fictícios: substitua pelos seus dados.
Use propostas equivalentes. Esta multiplicação não calcula CET; entrada e valores fora das parcelas precisam ser comparados à parte.
E se o carro for vendido antes do término?
Escolha uma data possível de venda e peça a informação pertinente ao saldo naquela operação. Não use automaticamente a soma das parcelas futuras como quitação. A diferença entre preço de venda e saldo muda o dinheiro necessário para concluir a saída.
O que você leva desta leitura
A diferença entre prestação, quantidade de pagamentos e soma das parcelas dos prazos comparados.
- Entrada e principal iguais
- Quantidade e valor das parcelas
- Demonstrativo de cada proposta.
Depois de visualizar a troca entre parcela e duração, confira CET, composição e gastos separados. O próximo guia amplia a comparação para o custo da mesma compra.